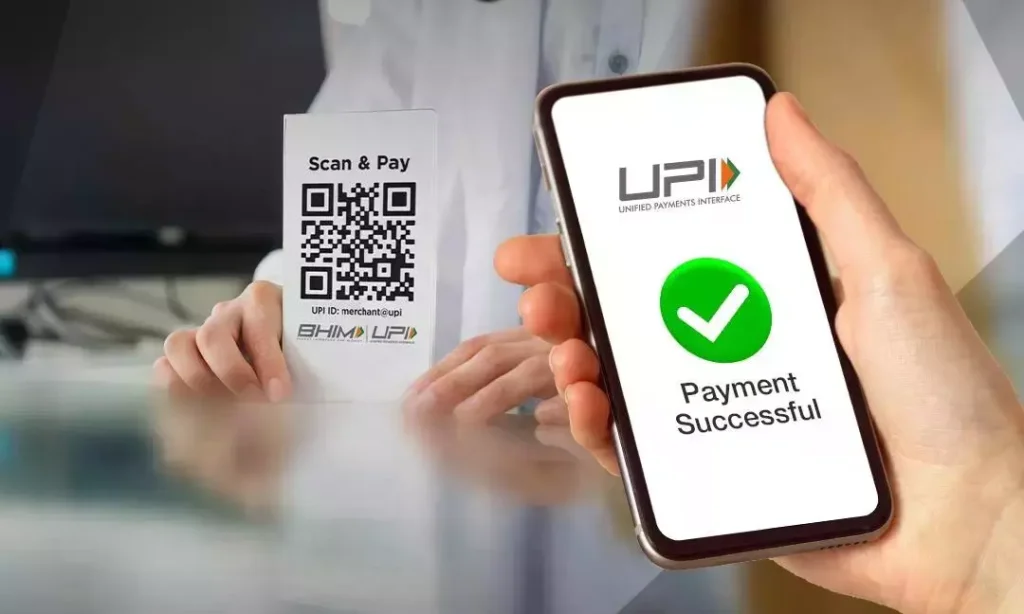
ಇತ್ತೀಚಿಗೆ ವ್ಯಾಪಾರಿಗಳಿಗೆ ಕೇಂದ್ರ ಸರ್ಕಾರವು ಶಾಕ್ ನೀಡಿದ್ದು, 2000 ಮೊತ್ತಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ಪಾವತಿಗೆ ಶೇಕಡ 0.4 ರಷ್ಟು ಶುಲ್ಕವನ್ನು ವಿಧಿಸಲು ಮುಂದಾಗಿದೆ. ಅಂದರೆ ಗ್ರಾಹಕರು ವ್ಯಾಪಾರಿಗಳಿಗೆ ಪಾವತಿಸುವ ವಹಿವಾಟುಗಳಲ್ಲಿ ₹2,000 ಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ಮೊತ್ತದ ಪಾವತಿಗಳ ಮೇಲೆ ಶೇಕಡಾ 0.4 ರಷ್ಟು ಎಂಡಿಆರ್ ಶುಲ್ಕ ಅನ್ವಯವಾಗಲಿದೆ. ಆದರೆ ಈಗ ಗ್ರಾಹಕರು ಮತ್ತು ವ್ಯಾಪಾರಿಗಳ ಮನಸ್ಸಿನಲ್ಲಿ ಒಂದು ಪ್ರಶ್ನೆ ಮೂಡಿದೆ. ಒಂದೇ ಬಾರಿಗೆ ₹6,000 ಪಾವತಿಸುವ ಬದಲು, ತಲಾ ₹2,000 ರಂತೆ ಮೂರು ಕಂತುಗಳಲ್ಲಿ ಹಣ ವರ್ಗಾಯಿಸಿದರೆ MDR ಚಾರ್ಜ್ನಿಂದ ಬಚಾವಾಗಬಹುದೇ? ನಿಯಮಗಳು ಮತ್ತು ತಜ್ಞರ ದೃಷ್ಟಿಕೋನಗಳ ಆಧಾರದಲ್ಲಿ ಅಸಲಿ ಸತ್ಯ ಇಲ್ಲಿದೆ.
 Sponsored
ನೀವು ನೇರವಾಗಿ ಒಂದೇ ಬಾರಿಗೆ ₹6,000 ಪಾವತಿಸಿದರೆ, ಅದರ ಮೇಲೆ 0.40% ನಂತೆ ಒಟ್ಟು ₹24 MDR ಶುಲ್ಕ ಬೀಳುತ್ತದೆ. ಆದರೆ, ನಿಯಮದಲ್ಲಿರುವ ಮಿತಿಯನ್ನು ಬಳಸಿಕೊಂಡು ನೀವು ₹2,000 ರಂತೆ ಮೂರು ಪ್ರತ್ಯೇಕ ಕಂತುಗಳಲ್ಲಿ ಪಾವತಿಸಿದರೆ ತಾಂತ್ರಿಕವಾಗಿ ಪ್ರತಿ ಪಾವತಿಯೂ ₹2,000 ರ ಮಿತಿಯೊಳಗೇ ಇರುತ್ತದೆ. ಮೊದಲ ₹2,000 ಪಾವತಿಗೆ ₹0, ಎರಡನೇ ₹2,000 ಪಾವತಿಗೆ ₹0, ಹಾಗೂ ಮೂರನೇ ₹2,000 ಪಾವತಿಗೆ ₹0 MDR ಅನ್ವಯಿಸುತ್ತದೆ. ಹೀಗಾಗಿ ಪ್ರತಿಯೊಂದು ವಹಿವಾಟೂ ಪರಿಮಿತಿಯ ಒಳಗಿರುವುದರಿಂದ ಸಿಸ್ಟಮ್ ಯಾವುದೇ MDR ವಿಧಿಸುವುದಿಲ್ಲ. ಇದರ ಪರಿಣಾಮವಾಗಿ ಪಾವತಿದಾರರು ₹24 ಶುಲ್ಕವನ್ನು ಸಂಪೂರ್ಣವಾಗಿ ಉಳಿಸಬಹುದು.
ಆದರೆ ಇದರಿಂದ ಕೆಲವು ಅಪಾಯಗಳು ಕೂಡ ಎದುರಾಗುವ ಸಾಧ್ಯತೆ ಇದೆ. ಒಬ್ಬನೇ ಗ್ರಾಹಕ ಒಂದೇ ವ್ಯಾಪಾರಿಗೆ ಅತ್ಯಲ್ಪ ಸಮಯದ ಅಂತರದಲ್ಲಿ ಪದೇ ಪದೇ ₹2,000 ದಂತಹ ಒಂದೇ ಮೊತ್ತದ ಪಾವತಿಗಳನ್ನು ಮಾಡುತ್ತಿದ್ದರೆ, ಸಿಸ್ಟಮ್ ಇದನ್ನು “ಅನುಮಾನಾಸ್ಪದ ವಹಿವಾಟು” ಎಂದು ಗುರುತಿಸುತ್ತದೆ. ಆದ್ದರಿಂದ, ಶಾರ್ಟ್ಕಟ್ ತಂತ್ರಗಳಿಗಿಂತ ನಿಯಮಿತವಾಗಿ ನೇರ ಪಾವತಿ ಮಾಡುವುದೇ ಸುರಕ್ಷಿತ.