Advertisement
Advertisement
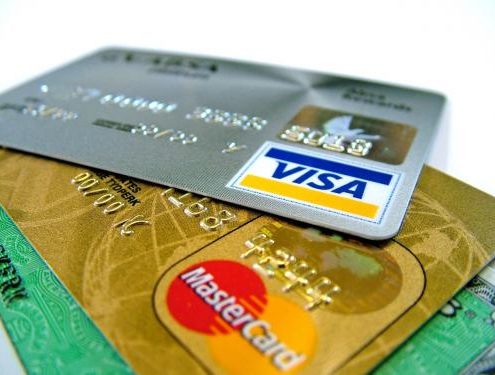
ರಿಸರ್ವ್ ಬ್ಯಾಂಕ್ ಆಫ್ ಇಂಡಿಯಾ ಡೆಬಿಟ್ ಮತ್ತು ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ಗಳಿಗೆ ಸಂಬಂಧಿಸಿದ ಹೊಸ ನಿಯಮಗಳನ್ನು ಬಿಡುಗಡೆ ಮಾಡಿದ್ದು, ಈ ಹೊಸ ಮಾರ್ಗಸೂಚಿಗಳು ಜುಲೈ 1, 2022 ರಿಂದ ಬ್ಯಾಂಕುಗಳು ಮತ್ತು ಬ್ಯಾಂಕಿಂಗ್ ಅಲ್ಲದ ಹಣಕಾಸು ಕಂಪನಿಗಳಿಗೆ ಅಸ್ತಿತ್ವದಲ್ಲಿರುವ ನಿಯಮಗಳನ್ನು ಕೂಲಂಕಷವಾಗಿ ಅನ್ವಯಿಸುತ್ತವೆ.
 Sponsored
ಇದರೊಂದಿಗೆ, ಹೊಸ ಮಾರ್ಗಸೂಚಿಗಳನ್ನು ಅನುಸರಿಸದ ಬ್ಯಾಂಕ್ಗಳು ಮತ್ತು ಎನ್ಬಿಎಫ್ಸಿಗಳಿಗೆ ಆರ್ಬಿಐ ದಂಡವನ್ನು ಘೋಷಿಸಿದೆ. ಯಾವುದೇ ಬ್ಯಾಂಕ್ ಗ್ರಾಹಕರ ಡೆಬಿಟ್ ಅಥವಾ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ಗಳನ್ನು ಅವರ ಒಪ್ಪಿಗೆಯಿಲ್ಲದೆ ನೀಡಿದರೆ ಅಥವಾ ಅಪ್ಗ್ರೇಡ್ ಮಾಡಿದರೆ, ಆರ್ಬಿಐ ದಂಡವನ್ನು ವಿಧಿಸುತ್ತದೆ.
ಈ ನಿಯಮಗಳ ಭಾಗವಾಗಿ, ಆರ್ಬಿಐ ಬ್ಯಾಂಕ್ಗಳು 100 ಕೋಟಿ ರೂಪಾಯಿ ನಿವ್ವಳ ಮೌಲ್ಯವನ್ನು ಹೊಂದಿದ್ದರೆ ಮಾತ್ರ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ವ್ಯವಹಾರವನ್ನು ಕೈಗೊಳ್ಳಲು ಅನುಮತಿ ನೀಡಿದೆ. ಬ್ಯಾಂಕುಗಳು ವ್ಯವಹಾರವನ್ನು ತಾವಾಗಿಯೇ ಅಥವಾ ಇತರ ಕಾರ್ಡ್-ವಿತರಿಸುವ ಬ್ಯಾಂಕ್ಗಳು ಅಥವಾ ಎನ್.ಬಿ.ಎಫ್.ಸಿ ಗಳ ಪಾಲುದಾರಿಕೆಯಲ್ಲಿ ಕೈಗೊಳ್ಳಬಹುದು. ಆರ್ಬಿಐ ನಿಯಂತ್ರಕದಿಂದ ಅನುಮೋದನೆ ಪಡೆದ ನಂತರ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ವ್ಯವಹಾರಗಳನ್ನು ಸ್ಥಾಪಿಸಲು ಕನಿಷ್ಠ 100 ಕೋಟಿ ರೂ.ಗಳ ನಿವ್ವಳ ಮೌಲ್ಯದೊಂದಿಗೆ ಅರ್ಬನ್ ಕೋಆಪರೇಟಿವ್ ಬ್ಯಾಂಕ್ಗಳಿಗೆ ಅನುಮತಿ ನೀಡಿದೆ.ಅಂತಹ ಅರ್ಬನ್ ಕೋಆಪರೇಟಿವ್ ಬ್ಯಾಂಕ್ಗಳು ಕೋರ್ ಬ್ಯಾಂಕಿಂಗ್ ವೇದಿಕೆಯನ್ನು ಹೊಂದಿರಬೇಕು.
ಆರ್ಬಿಐ ಯ ಹೊಸ ನಿಯಮಗಳ ಪ್ರಕಾರ, ಅರ್ಬನ್ ಕೋಆಪರೇಟಿವ್ ಬ್ಯಾಂಕ್ಗಳು ಸಹ-ಬ್ರಾಂಡ್ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ಗಳನ್ನು ನೀಡಲು ಅನುಮತಿಸುವುದಿಲ್ಲ. 1000 ಕೋಟಿ ರೂ.ನಿವ್ವಳ ಮೌಲ್ಯವನ್ನು ಹೊಂದಿರುವ ಪ್ರಾದೇಶಿಕ ಗ್ರಾಮೀಣ ಬ್ಯಾಂಕ್ಗಳು ತಮ್ಮ ಪ್ರಾಯೋಜಕ ಬ್ಯಾಂಕ್ ಅಥವಾ ಇತರ ಬ್ಯಾಂಕ್ಗಳ ಸಹಯೋಗದೊಂದಿಗೆ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ಗಳನ್ನು ವಿತರಿಸಲು ಅನುಮತಿಸಲಾಗಿದೆ.
ಆರ್ಬಿಐ ಬಿಡುಗಡೆ ಮಾಡಿರುವ ನಿರ್ದೇಶನದ ಪ್ರಕಾರ, “ಎನ್ಬಿಎಫ್ಸಿಗಳು, ಡೆಬಿಟ್ ಕಾರ್ಡ್ಗಳು, ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ಗಳು, ಚಾರ್ಜ್ ಕಾರ್ಡ್ಗಳು ಅಥವಾ ಅಂತಹುದೇ ಉತ್ಪನ್ನಗಳನ್ನು ವಾಸ್ತವಿಕವಾಗಿ ಅಥವಾ ಭೌತಿಕವಾಗಿ ನೀಡುವುದಿಲ್ಲ” ಎಂದು ಹೇಳಿದೆ. ಈ ನಿಯಮಗಳ ಹೊರತಾಗಿ, ಮೊಬೈಲ್ ಬ್ಯಾಂಕಿಂಗ್, ಇಂಟರ್ನೆಟ್ ಬ್ಯಾಂಕಿಂಗ್, ಎಸ್ಎಂಎಸ್, ಐವಿಆರ್ ಅಥವಾ ಇನ್ನಾವುದೇ ಮೋಡ್ ಮೂಲಕ ಫಾರ್ಮ್ ಫ್ಯಾಕ್ಟರ್ ಅನ್ನು ನಿಷ್ಕ್ರಿಯಗೊಳಿಸಲು ಅಥವಾ ನಿರ್ಬಂಧಿಸಲು ಆಯ್ಕೆಗಳನ್ನು ಒದಗಿಸಲು ಆರ್ಬಿಐ ಬ್ಯಾಂಕ್ಗಳನ್ನು ಕಡ್ಡಾಯಗೊಳಿಸಿದೆ.
ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ಗಳಿಗೆ ಸಂಬಂಧಿಸಿದ ಮುಖ್ಯ ಮಾರ್ಗಸೂಚಿಗಳು ಇಲ್ಲಿವೆ
*ಉಚಿತವಾಗಿ ನೀಡಲಾದ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ಗಳ ಮೇಲೆ ಯಾವುದೇ ಶುಲ್ಕಗಳಿಲ್ಲ.
*ಕಾರ್ಡ್ ವಿತರಕರು ಈಗ ಕಳೆದುಹೋದ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ಗಳು ಅಥವಾ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ವಂಚನೆಗಳಿಂದ ಉಂಟಾಗುವ ಹೊಣೆಗಾರಿಕೆಗಳಿಗೆ ವಿಮಾ ರಕ್ಷಣೆಯನ್ನು ಪರಿಗಣಿಸಬಹುದು. ಈ ವಿಮಾ ರಕ್ಷಣೆಯನ್ನು ಪ್ರಕ್ರಿಯೆಗೊಳಿಸಲು, ವಿತರಕರು ಕಾರ್ಡ್ ಹೊಂದಿರುವವರಿಂದ ಸ್ಪಷ್ಟ ಅನುಮತಿಯನ್ನು ಪಡೆಯಬೇಕಾಗುತ್ತದೆ.
*ನೀಡಿದ ದಿನಾಂಕದಿಂದ 30 ದಿನಗಳಲ್ಲಿ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಅನ್ನು ಸಕ್ರಿಯಗೊಳಿಸದಿದ್ದರೆ, ಅದನ್ನು ಸಕ್ರಿಯಗೊಳಿಸಲು ಬಳಕೆದಾರರಿಗೆ ಒಂದು-ಬಾರಿ ಪಾಸ್ವರ್ಡ್ ಅಗತ್ಯವಿರುತ್ತದೆ. ಇದು ನೈಜ ಬಳಕೆದಾರರಿಗೆ ಕಾರ್ಡ್ಗಳನ್ನು ತಲುಪಿಸುವ ಮೊದಲು ಅನಧಿಕೃತ ವ್ಯಕ್ತಿಯು ಅಡ್ಡಿಪಡಿಸುವ ಪ್ರಕರಣಗಳನ್ನು ಕವರ್ ಮಾಡಲು ಸಹಾಯ ಮಾಡುತ್ತದೆ.
*ಕಾರ್ಡ್ ಅನ್ನು ಸಕ್ರಿಯಗೊಳಿಸುವ ಮೊದಲು ಕಾರ್ಡ್ ಹೊಂದಿರುವವರ ಬಗ್ಗೆ ಕ್ರೆಡಿಟ್ ಮಾಹಿತಿಯನ್ನು ಸಿಬಿಲ್, ಸಿಐಆರ್ಐಎಫ್ , ಎಕ್ಸ್ಪೀರಿಯನ್, ಇತ್ಯಾದಿಗಳಂತಹ ಯಾವುದೇ ಕ್ರೆಡಿಟ್ ಬ್ಯೂರೋಗಳಿಗೆ ವರದಿ ಮಾಡಬಾರದು.
*ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ವಹಿವಾಟುಗಳನ್ನು ಸಮಾನ ಮಾಸಿಕ ಕಂತುಗಳಾಗಿ (ಇಎಂಐ) ಪರಿವರ್ತಿಸುವಲ್ಲಿ ಬ್ಯಾಂಕ್ಗಳು ಸಂಪೂರ್ಣ ಪಾರದರ್ಶಕತೆಯನ್ನು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಬೇಕು. ಅಸಲು, ಬಡ್ಡಿ, ರಿಯಾಯಿತಿ ಮತ್ತು ಶುಲ್ಕಗಳು ಯಾವುದಾದರೂ ಇದ್ದರೆ ಅದನ್ನು ಸ್ಪಷ್ಟವಾಗಿ ನಮೂದಿಸುವ ಮೂಲಕ ಇದನ್ನು ಮಾಡಬೇಕು.